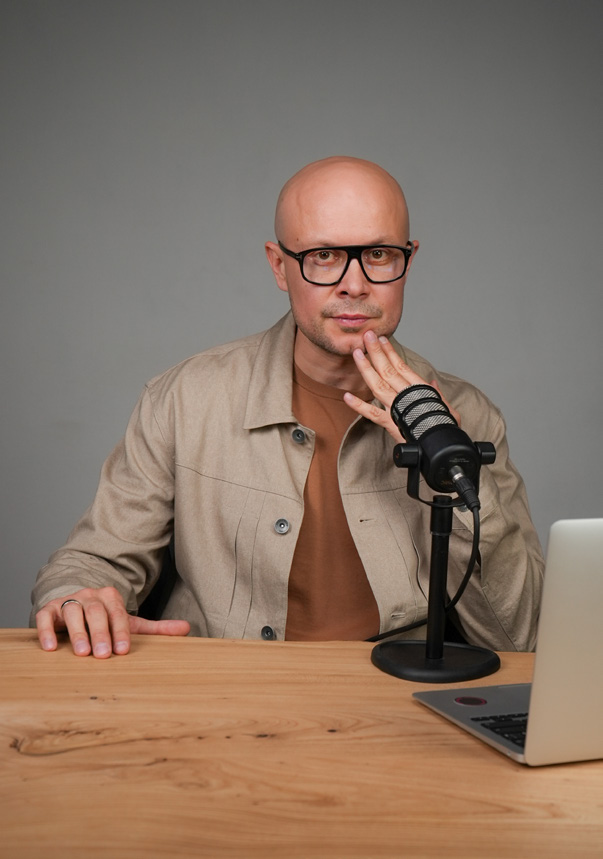
Максим Глякин: Красивые цифры окупаемости нужно перепроверять рынком
21 сентября 2026
Статьи и обзоры
Новосибирск
Презентации инвестиционных проектов обещают прогнозируемую доходность, рост стоимости и управление без участия собственника. Но реальный актив начинается не с рендера, а с проверки полного бюджета, рыночных аналогов, договора и альтернативного сценария. Поговорили с Максимом Глякиным о том, почему федеральный арендатор ещё не гарантирует ликвидность, когда стоит продать растущий объект, и что важнее в курортной недвижимости — локация или оператор.
Как отличить настоящий инвестицион- ный актив от дорогой эмоциональной покупки, упакованной в инвестиционную презентацию?
Начать нужно с холодного расчёта. В презентациях почти всегда показывают красивую окупаемость, но в ней могут быть учтены не все расходы. После покупки выясняется, что отдельно нужно оплатить ремонт, мебель или комплектацию — и экономика объекта меняется. Второй шаг — проверить расчёты рынком. Если девелопер заявляет определённую ставку аренды и загрузку, нужно найти максимально похожие объекты в той же локации и посмотреть, по какой цене они действительно сдаются и насколько востребованы. Если цифры близки, у прогноза есть опора. Если разрыв слишком велик, инвестор должен допускать, что обещанного результата он не получит. Красивой таблицы недостаточно — цифры нужно перепроверять.
Какие объекты выглядят надёжными на растущем рынке, но первыми теряют ликвидность при его замедлении?
В первую очередь — объекты, доходность которых зависит от необязательных расходов людей: путешествий, ресторанов, развлечений. При ухудшении экономической ситуации потребители начинают экономить именно на этом. Поэтому курортная и развлекательная недвижимость обычно чувствительнее к спаду, чем помещение с продуктовым магазином в устойчивом жилом массиве.
Что разумнее: вложить весь капитал в один сильный объект или распределить его между несколькими, но более доступными?
Я бы начинал не с количества объектов, а с двух вопросов: насколько ликвидно место и насколько устойчив арендатор. Начинающие инвесторы часто видят известную федеральную сеть и считают, что этого достаточно. Но даже крупные продуктовые ретейлеры закрывают магазины, переезжают и пересматривают арендные ставки. Если помещение находится в слабой локации и больше никому не нужно, собственник становится заложником арендатора. Сеть может предложить снизить ставку, например с 1200 до 800 рублей за квадратный метр, иначе она съедет. И владельцу приходится соглашаться.
Как понять, что хороший объект пора продать, даже если он продолжает расти в цене?
Нужно следить не только за ценой объекта, но и за тем, что происходит вокруг него. Тревожные сигналы — выручка арендатора перестала расти, срок договора подходит к концу, рядом появляются новые площади или более удобная локация. У нас есть реальный пример: продуктовый магазин около десяти лет работал в одном помещении, но рядом открылась новая точка той же сети — в угловом здании, с лучшей проходимостью и более удобной конфигурацией. После завершения договора арендатор решил переехать. Собственник прежнего помещения оказался перед сложным вопросом: кому теперь сдавать большую площадь.
Курортная недвижимость — это прежде всего инвестиционный актив или способ заранее оплатить собственный образ жизни?
Для меня это прежде всего доходный актив. Покупка на эмоциях — может оказаться ловушкой. Сегодня человеку кажется, что он хочет возвращаться в одно и то же место каждый год, а через несколько поездок хочется увидеть что-то новое. Недвижимость при этом остаётся. Главное преимущество хорошего курортного объекта не обязательно в сверхдоходности. Это может быть спокойный актив, которым профессионально управляют и который не требует постоянного участия собственника. В обычном коммерческом помещении нужно решать десятки бытовых вопросов: ремонт, уборка, снег, разгрузка, претензии арендатора. В гостиничном проекте с сильным оператором эти процессы должны быть выстроены без участия инвестора.
Что сильнее влияет на стоимость курортного объекта: первая линия, транспортная доступность, продолжительность сезона или качество управления?
Все эти факторы важны, но для инвестора они в конечном счёте должны складываться в окупаемость. Объект может находиться на первой линии, иметь длинный сезон и хорошее управление, но цена всё равно может быть завышенной. Если апартамент стоит 25 миллионов рублей и приносит около 100 тысяч в месяц до вычета расходов, его валовая доходность составляет менее пяти процентов в год. Одной красивой локации недостаточно, чтобы такая покупка стала хорошей инвестицией.
Как рассчитать реальную доходность курортной недвижимости с учётом сезонности, простоев, меблировки, ремонта, комиссии и управляющей компании?
В полную стоимость входа следует включить не только цену объекта, но и ремонт, мебель, комплектацию и другие обязательные затраты. Из ожидаемого дохода нужно вычесть комиссию управляющей компании, содержание, налоги, простой и резерв на обновление номера. При этом нельзя опираться только на прогноз продавца. Нужно смотреть открытые источники, разговаривать с участниками рынка и находить ближайшие аналоги: по какой цене они сдаются, как меняется загрузка в течение года, сколько зарабатывает собственник после всех удержаний. Реальная доходность появляется не в презентации, а после проверки каждой статьи доходов и расходов.
В презентациях многих проектов есть гарантированная доходность. За счёт чего она выплачивается и что произойдёт после окончания гарантированного периода?
Бывает, что гарантированный доход заранее заложен в стоимость объекта. Условно, апартамент мог бы стоить 15 миллионов рублей, но продаётся за 20, а разница затем возвращается собственнику в виде выплат в течение двух лет. Для покупателя это выглядит как доходность, хотя фактически он может получать обратно часть собственных денег. Поэтому нужно изучать источник выплат и экономику проекта после завершения гарантии. Если реальная аренда не обеспечивает заявленный результат, по окончании льготного периода доход собственника снизится до фактических показателей работы объекта.
Насколько возможность личного проживания снижает инвестиционную эффективность объекта?
Снижает. Если номер стабильно арендует человек на несколько месяцев, а собственник решает воспользоваться правом личного проживания, управляющей компании приходится освобождать объект. После этого номер может перейти на посуточную аренду, где неизбежны простои и более высокая операционная нагрузка. Это не уничтожает доходность полностью, но делает её менее стабильной. Поэтому инвестору нужно честно определить приоритет: он покупает актив для максимального дохода или недвижимость, которой хочет периодически пользоваться сам. Совместить оба сценария без потерь получается не всегда.
Что опаснее: слабая курортная локация или сильная локация с неэффективной управляющей компанией?
Плохо и то и другое, но из этих двух рисков я бы больше опасался слабого управления. Хороший оператор тщательно выбирает проекты, потому что отвечает за будущую загрузку и собственную репутацию. Это не отменяет проверку объекта, но служит дополнительным сигналом. Сильная команда может частично компенсировать удалённость: организовать трансфер, создать сервис и дополнительные сценарии отдыха. А неэффективное управление способно испортить даже объект в прекрасной локации. Поэтому я выбирал бы не просто точку на карте, а связку из продукта, оператора и понятной экономики.
1. Общие положения
Настоящая политика обработки персональных данных составлена в соответствии с требованиями Федерального закона от
27.07.2006 №152-ФЗ «О персональных данных» и определяет порядок обработки персональных данных и меры по
обеспечению безопасности персональных данных строительной компании ООО «МПМ» (далее – Оператор).
1.1. Оператор ставит своей важнейшей целью и условием осуществления своей деятельности соблюдение прав и свобод
человека и гражданина при обработке его персональных данных, в том числе защиты прав на неприкосновенность
частной жизни, личную и семейную тайну.
1.2. Настоящая политика Оператора в отношении обработки персональных данных (далее – Политика) применяется ко всей
информации, которую Оператор может получить о посетителях веб-сайта kn-sib.ru.
2. Основные понятия, используемые в Политике
2.1. Автоматизированная обработка персональных данных – обработка персональных данных с помощью средств
вычислительной техники;
2.2. Блокирование персональных данных – временное прекращение обработки персональных данных (за исключением
случаев, если обработка необходима для уточнения персональных данных);
2.3. Веб-сайт – совокупность графических и информационных материалов, а также программ для ЭВМ и баз данных,
обеспечивающих их доступность в сети интернет по сетевому адресу kn-sib.ru;
2.4. Информационная система персональных данных — совокупность содержащихся в базах данных персональных данных и
обеспечивающих их обработку информационных технологий и технических средств;
2.5. Обезличивание персональных данных — действия, в результате которых невозможно определить без использования
дополнительной информации принадлежность персональных данных конкретному Пользователю или иному субъекту
персональных данных;
2.6. Обработка персональных данных – любое действие (операция) или совокупность действий (операций), совершаемых с
использованием средств автоматизации или без использования таких средств с персональными данными, включая сбор,
запись, систематизацию, накопление, хранение, уточнение (обновление, изменение), извлечение, использование,
передачу (распространение, предоставление, доступ), обезличивание, блокирование, удаление, уничтожение
персональных данных;
2.7. Оператор – государственный орган, муниципальный орган, юридическое или физическое лицо, самостоятельно или
совместно с другими лицами организующие и (или) осуществляющие обработку персональных данных, а также
определяющие цели обработки персональных данных, состав персональных данных, подлежащих обработке, действия
(операции), совершаемые с персональными данными;
2.8. Персональные данные – любая информация, относящаяся прямо или косвенно к определенному или определяемому
Пользователю веб-сайта kn-sib.ru;
2.9. Пользователь – любой посетитель веб-сайта kn-sib.ru;
2.10. Предоставление персональных данных – действия, направленные на раскрытие персональных данных определенному
лицу или определенному кругу лиц;
2.11. Распространение персональных данных – любые действия, направленные на раскрытие персональных данных
неопределенному кругу лиц (передача персональных данных) или на ознакомление с персональными данными
неограниченного круга лиц, в том числе обнародование персональных данных в средствах массовой информации,
размещение в информационно-телекоммуникационных сетях или предоставление доступа к персональным данным
каким-либо иным способом;
2.12. Трансграничная передача персональных данных – передача персональных данных на территорию иностранного
государства органу власти иностранного государства, иностранному физическому или иностранному юридическому лицу;
2.13. Уничтожение персональных данных – любые действия, в результате которых персональные данные уничтожаются
безвозвратно с невозможностью дальнейшего восстановления содержания персональных данных в информационной системе
персональных данных и (или) уничтожаются материальные носители персональных данных.
3. Оператор может обрабатывать следующие персональные данные Пользователя
3.1. Фамилия, имя, отчество;
3.2. Электронный адрес;
3.3. Номера телефонов;
3.4. Также на сайте происходит сбор и обработка обезличенных данных о посетителях (в т.ч. файлов «cookie») с
помощью сервисов интернет-статистики (Яндекс Метрика и Google Analytics и других);
3.5. Вышеперечисленные данные далее по тексту Политики объединены общим понятием Персональные данные.
4. Цели обработки персональных данных
4.1. Цель обработки персональных данных Пользователя — информирование Пользователя посредством отправки
электронных писем; заключение, исполнение и прекращение гражданско-правовых договоров; предоставление доступа
Пользователю к сервисам, информации и/или материалам, содержащимся на веб-сайте;
4.2. Также Оператор имеет право направлять Пользователю уведомления о новых продуктах и услугах, специальных
предложениях и различных событиях. Пользователь всегда может отказаться от получения информационных сообщений,
направив Оператору письмо на адрес электронной почты kollektsia.novostroek@yandex.ru с пометкой «Отказ от уведомлений о новых
продуктах и услугах и специальных предложениях»;
4.3. Обезличенные данные Пользователей, собираемые с помощью сервисов интернет-статистики, служат для сбора
информации о действиях Пользователей на сайте, улучшения качества сайта и его содержания.
5. Правовые основания обработки персональных данных
5.1. Оператор обрабатывает персональные данные Пользователя только в случае их заполнения и/или отправки
Пользователем самостоятельно через специальные формы, расположенные на сайте kn-sib.ru. Заполняя
соответствующие формы и/или отправляя свои персональные данные Оператору, Пользователь выражает свое согласие с
данной Политикой;
5.2. Оператор обрабатывает обезличенные данные о Пользователе в случае, если это разрешено в настройках браузера
Пользователя (включено сохранение файлов «cookie» и использование технологии JavaScript).
6. Порядок сбора, хранения, передачи и других видов обработки персональных данных
Безопасность персональных данных, которые обрабатываются Оператором, обеспечивается путем реализации правовых,
организационных и технических мер, необходимых для выполнения в полном объеме требований действующего
законодательства в области защиты персональных данных.
6.1. Оператор обеспечивает сохранность персональных данных и принимает все возможные меры, исключающие доступ к
персональным данным неуполномоченных лиц.
6.2. Персональные данные Пользователя никогда, ни при каких условиях не будут переданы третьим лицам, за
исключением случаев, связанных с исполнением действующего законодательства;
6.3. В случае выявления неточностей в персональных данных, Пользователь может актуализировать их самостоятельно,
путем направления Оператору уведомление на адрес электронной почты Оператора kollektsia.novostroek@yandex.ru с пометкой
«Актуализация персональных данных»;
6.4. Срок обработки персональных данных является неограниченным. Пользователь может в любой момент отозвать свое
согласие на обработку персональных данных, направив Оператору уведомление посредством электронной почты на
электронный адрес Оператора kollektsia.novostroek@yandex.ru с пометкой «Отзыв согласия на обработку персональных данных».
7. Трансграничная передача персональных данных
7.1. Оператор до начала осуществления трансграничной передачи персональных данных обязан убедиться в том, что
иностранным государством, на территорию которого предполагается осуществлять передачу персональных данных,
обеспечивается надежная защита прав субъектов персональных данных;
7.2. Трансграничная передача персональных данных на территории иностранных государств, не отвечающих вышеуказанным
требованиям, может осуществляться только в случае наличия согласия в письменной форме субъекта персональных
данных на трансграничную передачу его персональных данных и/или исполнения договора, стороной которого является
субъект персональных данных.
8. Заключительные положения
8.1. Пользователь может получить любые разъяснения по интересующим вопросам, касающимся обработки его персональных
данных, обратившись к Оператору с помощью электронной почты kollektsia.novostroek@yandex.ru;
8.2. В данном документе будут отражены любые изменения политики обработки персональных данных Оператором. Политика
действует бессрочно до замены ее новой версией.
Политика в отношении обработки персональных данных
1. Общие положения
Настоящая политика обработки персональных данных составлена в соответствии с требованиями Федерального закона от
27.07.2006 №152-ФЗ «О персональных данных» и определяет порядок обработки персональных данных и меры по
обеспечению безопасности персональных данных строительной компании ООО «МПМ» (далее – Оператор).
- Оператор ставит своей важнейшей целью и условием осуществления своей деятельности соблюдение прав и
свобод человека и гражданина при обработке его персональных данных, в том числе защиты прав на
неприкосновенность частной жизни, личную и семейную тайну.
- Настоящая политика Оператора в отношении обработки персональных данных (далее – Политика) применяется ко
всей информации, которую Оператор может получить о посетителях веб-сайта kn-sib.ru.
2. Основные понятия, используемые в Политике
- Автоматизированная обработка персональных данных – обработка персональных данных с помощью средств
вычислительной техники;
- Блокирование персональных данных – временное прекращение обработки персональных данных (за исключением
случаев, если обработка необходима для уточнения персональных данных);
- Веб-сайт – совокупность графических и информационных материалов, а также программ для ЭВМ и баз данных,
обеспечивающих их доступность в сети интернет по сетевому адресу kn-sib.ru;
- Информационная система персональных данных — совокупность содержащихся в базах данных персональных данных и
обеспечивающих их обработку информационных технологий и технических средств;
- Обезличивание персональных данных — действия, в результате которых невозможно определить без использования
дополнительной информации принадлежность персональных данных конкретному Пользователю или иному субъекту
персональных данных;
- Обработка персональных данных – любое действие (операция) или совокупность действий (операций), совершаемых
с использованием средств автоматизации или без использования таких средств с персональными данными, включая
сбор, запись, систематизацию, накопление, хранение, уточнение (обновление, изменение), извлечение,
использование, передачу (распространение, предоставление, доступ), обезличивание, блокирование, удаление,
уничтожение персональных данных;
- Оператор – государственный орган, муниципальный орган, юридическое или физическое лицо, самостоятельно или
совместно с другими лицами организующие и (или) осуществляющие обработку персональных данных, а также
определяющие цели обработки персональных данных, состав персональных данных, подлежащих обработке, действия
(операции), совершаемые с персональными данными;
- Персональные данные – любая информация, относящаяся прямо или косвенно к определенному или определяемому
Пользователю веб-сайта kn-sib.ru;
- Пользователь – любой посетитель веб-сайта kn-sib.ru;
- Предоставление персональных данных – действия, направленные на раскрытие персональных данных определенному
лицу или определенному кругу лиц;
- Распространение персональных данных – любые действия, направленные на раскрытие персональных данных
неопределенному кругу лиц (передача персональных данных) или на ознакомление с персональными данными
неограниченного круга лиц, в том числе обнародование персональных данных в средствах массовой информации,
размещение в информационно-телекоммуникационных сетях или предоставление доступа к персональным данным
каким-либо иным способом;
- Трансграничная передача персональных данных – передача персональных данных на территорию иностранного
государства органу власти иностранного государства, иностранному физическому или иностранному юридическому
лицу;
- Уничтожение персональных данных – любые действия, в результате которых персональные данные уничтожаются
безвозвратно с невозможностью дальнейшего восстановления содержания персональных данных в информационной
системе персональных данных и (или) уничтожаются материальные носители персональных данных.
3. Оператор может обрабатывать следующие персональные данные Пользователя
- Фамилия, имя, отчество;
- Электронный адрес;
- Номера телефонов;
- Также на сайте происходит сбор и обработка обезличенных данных о посетителях (в т.ч. файлов «cookie») с
помощью сервисов интернет-статистики (Яндекс Метрика и Google Analytics и других);
- Вышеперечисленные данные далее по тексту Политики объединены общим понятием Персональные данные.
4. Цели обработки персональных данных
- Цель обработки персональных данных Пользователя — информирование Пользователя посредством отправки
электронных писем; заключение, исполнение и прекращение гражданско-правовых договоров; предоставление
доступа Пользователю к сервисам, информации и/или материалам, содержащимся на веб-сайте;
- Также Оператор имеет право направлять Пользователю уведомления о новых продуктах и услугах, специальных
предложениях и различных событиях. Пользователь всегда может отказаться от получения информационных
сообщений, направив Оператору письмо на адрес электронной почты kollektsia.novostroek@yandex.ru с пометкой «Отказ от
уведомлений о новых продуктах и услугах и специальных предложениях»;
- Обезличенные данные Пользователей, собираемые с помощью сервисов интернет-статистики, служат для сбора
информации о действиях Пользователей на сайте, улучшения качества сайта и его содержания.
5. Правовые основания обработки персональных данных
- Оператор обрабатывает персональные данные Пользователя только в случае их заполнения и/или отправки
Пользователем самостоятельно через специальные формы, расположенные на сайте kn-sib.ru. Заполняя
соответствующие формы и/или отправляя свои персональные данные Оператору, Пользователь выражает свое
согласие с данной Политикой;
- Оператор обрабатывает обезличенные данные о Пользователе в случае, если это разрешено в настройках браузера
Пользователя (включено сохранение файлов «cookie» и использование технологии JavaScript).
6. Порядок сбора, хранения, передачи и других видов обработки персональных данных
Безопасность персональных данных, которые обрабатываются Оператором, обеспечивается путем реализации правовых,
организационных и технических мер, необходимых для выполнения в полном объеме требований действующего
законодательства в области защиты персональных данных.
- Оператор обеспечивает сохранность персональных данных и принимает все возможные меры, исключающие доступ к
персональным данным неуполномоченных лиц.
- Персональные данные Пользователя никогда, ни при каких условиях не будут переданы третьим лицам, за
исключением случаев, связанных с исполнением действующего законодательства;
- В случае выявления неточностей в персональных данных, Пользователь может актуализировать их самостоятельно,
путем направления Оператору уведомление на адрес электронной почты Оператора kollektsia.novostroek@yandex.ru с пометкой
«Актуализация персональных данных»;
- Срок обработки персональных данных является неограниченным. Пользователь может в любой момент отозвать свое
согласие на обработку персональных данных, направив Оператору уведомление посредством электронной почты на
электронный адрес Оператора kollektsia.novostroek@yandex.ru с пометкой «Отзыв согласия на обработку персональных данных».
7. Трансграничная передача персональных данных
- Оператор до начала осуществления трансграничной передачи персональных данных обязан убедиться в том, что
иностранным государством, на территорию которого предполагается осуществлять передачу персональных данных,
обеспечивается надежная защита прав субъектов персональных данных;
- Трансграничная передача персональных данных на территории иностранных государств, не отвечающих
вышеуказанным требованиям, может осуществляться только в случае наличия согласия в письменной форме субъекта
персональных данных на трансграничную передачу его персональных данных и/или исполнения договора, стороной
которого является субъект персональных данных.
8. Заключительные положения
- Пользователь может получить любые разъяснения по интересующим вопросам, касающимся обработки его
персональных данных, обратившись к Оператору с помощью электронной почты kollektsia.novostroek@yandex.ru;
- В данном документе будут отражены любые изменения политики обработки персональных данных Оператором.
Политика действует бессрочно до замены ее новой версией.